Défiscalisation Monuments Historiques : Guide et cas particuliers
OPTIMISER VOTRE FISCALITÉ AVEC LA LOI MONUMENTS HISTORIQUES
La loi Monuments Historiques s'impose comme l'un des dispositifs de défiscalisation immobilière les plus puissants en France. Contrairement à la majorité des incitations fiscales, elle n'est pas soumise au plafonnement global des niches fiscales. Ce mécanisme haut de gamme permet aux contribuables fortement imposés de réduire drastiquement leur impôt sur le revenu tout en participant à la sauvegarde du patrimoine national.
Que vous envisagiez un investissement locatif, l'occupation de votre résidence ou l'ouverture du bien au public, découvrez comment optimiser l'imputation de vos charges et réussir votre projet de rénovation.
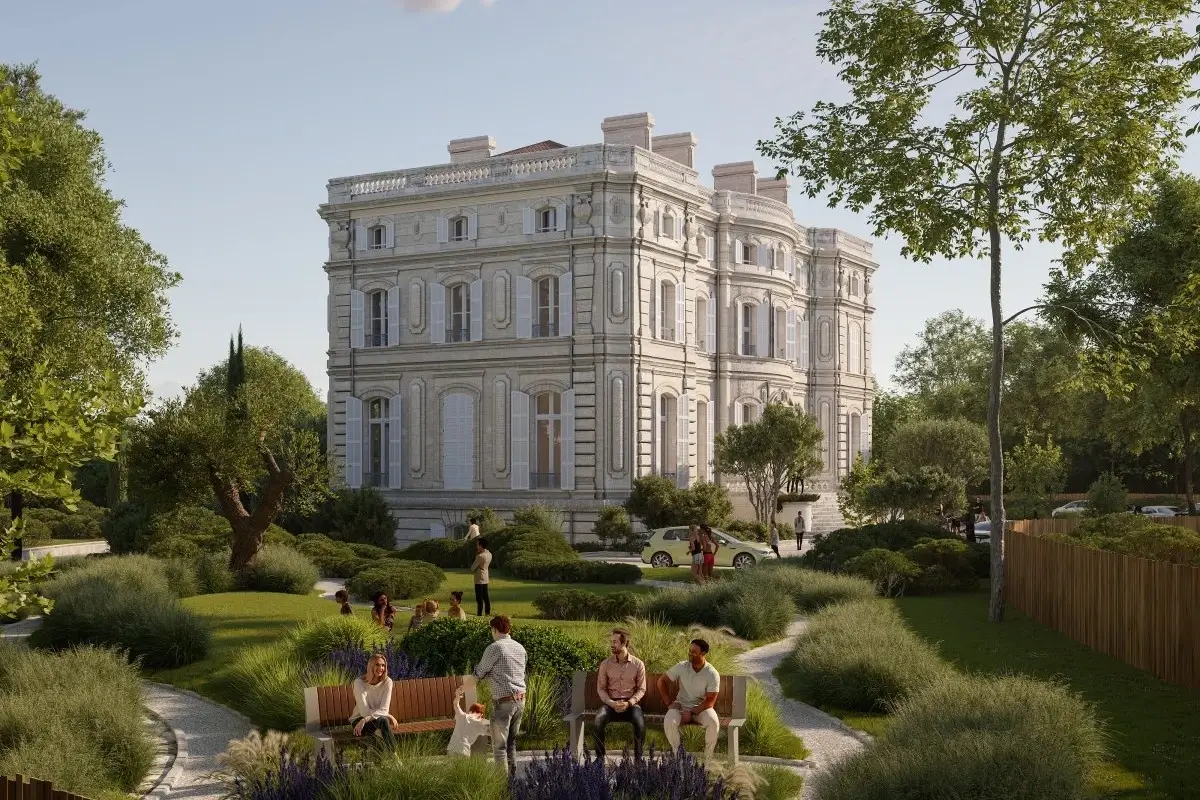
Les avantages fiscaux du dispositif Monuments Historiques
Le fonctionnement de la défiscalisation Monuments Historiques repose sur un mécanisme d’effacement de la base imposable particulièrement incitatif.
- Déduction intégrale des travaux : Vous pouvez déduire 100 % des charges de restauration et des intérêts d'emprunt de vos revenus imposables (selon la doctrine fiscale BOI-RFPI-SPEC-30). Ce droit s'applique pour les biens « classés » ou « inscrits » au titre des Monuments Historiques ou labellisés « Fondation du patrimoine ».
- Déficit foncier sans limite : L'avantage fiscal vous permet d'imputer le déficit foncier généré par les travaux sur votre revenu global, sans aucun plafond annuel , sous réserve de détenir le bien en direct ou via une SCI non soumise à l'impôt sur les sociétés (IS), à condition de vous engager à conserver la propriété du bien pendant au moins 15 ans.
- Exonération de succession : Sous certaines conditions de détention, et après signature d'une convention, le dispositif offre une transmission totalement exonérée de droits de succession et de donation.
APPLICATION DE LA LOI : LES 3 CAS PARTICULIERS
Le régime fiscal des Monuments Historiques (article 156 du Code Général des Impôts) offre un avantage majeur : la possibilité de déduire les charges foncières de vos impôts. Cependant, les modalités de cette défiscalisation immobilière dépendent de l'occupation du bien et de la perception de recettes.
1ᵉʳ cas : L'immeuble Monument Historique ne génère aucune recette
Si votre monument historique est fermé à la visite ou ouvert gratuitement au public (sans billetterie ni loyers), les règles de déduction d'impôt sont spécifiques :
- Principe de déduction : Vous pouvez imputer certaines dépenses directement sur votre revenu global via la case 6DG de la déclaration n°2042 C.
- Dépenses éligibles : Cotisations de strict entretien, participation à des travaux validés par l'administration des affaires culturelles, et travaux subventionnés (après déduction du taux de subvention).
- Limite légale : Si les charges dépassent votre revenu global, le déficit n'est pas reportable sur les années suivantes. La déclaration de revenus fonciers (n°2044) n'est pas requise.
2ᵉ cas : L'immeuble est inoccupé et génère des recettes de visite
Si le bâtiment historique produit des revenus (loyers de location nue, droits d'entrée d'une billetterie) et que vous n'y habitez pas, la fiscalité est très avantageuse :
- Déduction totale : Vous pouvez déduire 100 % des charges foncières de vos revenus fonciers.
- Condition d'ouverture au public : Pour être éligible, le monument doit être ouvert aux visites au moins 50 jours par an (dont 25 jours non ouvrables) au cours des mois d'avril à septembre inclus, ou au moins 40 jours en juillet, août et septembre.
- Déficit foncier imputable : En cas de déficit, celui-ci est déductible de votre revenu global sans aucun plafonnement. Notez que le régime de micro-foncier est ici exclu.
Note technique : Les abattements forfaitaires de 1 525 € (sans parc) et 2 290 € (avec parc) sont réservés exclusivement aux monuments occupés en partie par leur propriétaire.
3ᵉ cas : Le bien Monument Historique est occupé et génère des recettes
Dans le cadre d'une occupation mixte (vous habitez une partie du château ou de la demeure historique et en louez ou visitez l'autre), les charges sont ventilées :
- Charges déductibles à 100 % des revenus fonciers : Primes d’assurance, frais liés à l’ouverture au public, cotisations d’entretien et travaux subventionnés ou gérés par les affaires culturelles.
- Frais communs proratisés : Les charges liées aux parties ouvertes au public sont déductibles des revenus fonciers (évaluation forfaitaire admise à 75 % des dépenses totales). Le déficit foncier généré s'impute sur le revenu global sans limite.
- Le quart restant (25 % pour la partie privée) :
• Immeuble classé ou inscrit : Déductible à 100 % du revenu global (case 6DG).
• Immeuble avec agrément ministériel : Déductible à 50 % du revenu global (soit 12,50 % de la facture totale).
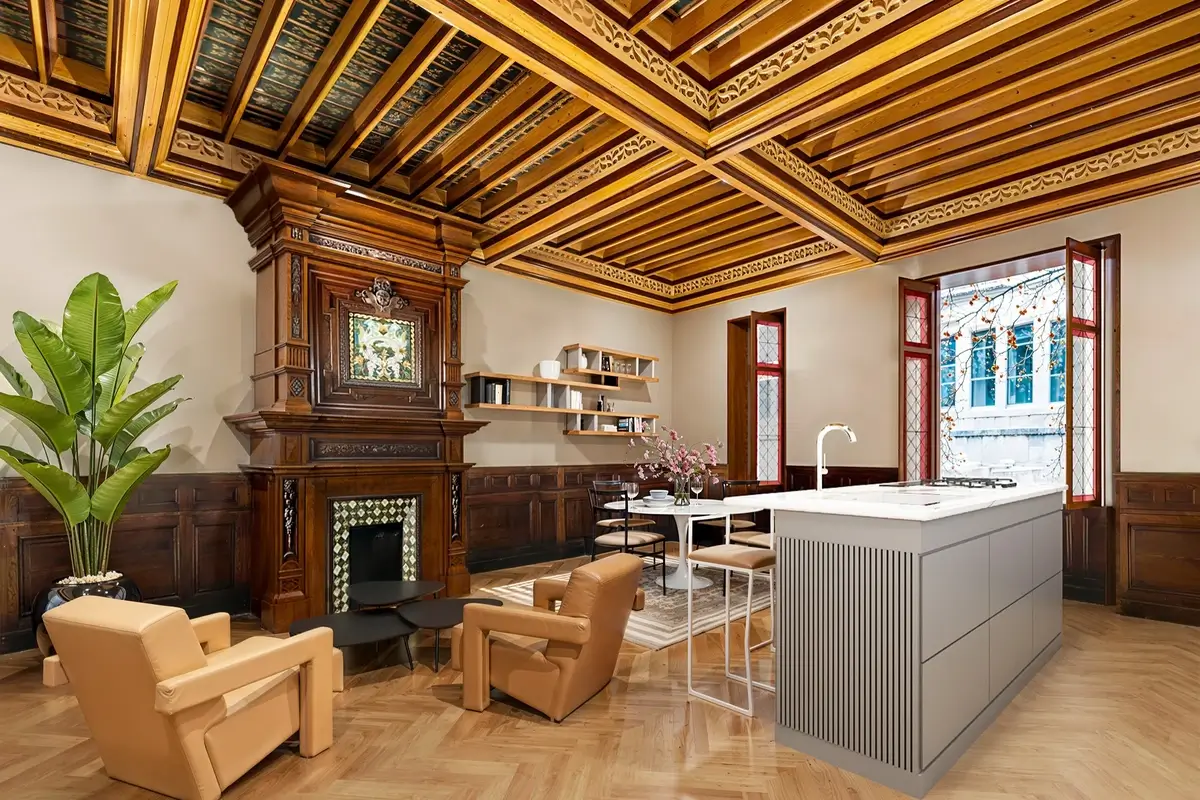
Exonération des droits de succession et transmission du patrimoine
Le dispositif Monuments Historiques est un formidable outil de transmission de patrimoine. Il permet de transmettre le bien à vos héritiers (qu'ils soient en ligne directe ou sans aucun lien de parenté) en totale exonération de droits de succession.
Pour en bénéficier, les héritiers doivent signer une convention à durée indéterminée avec le ministère de la Culture, après avis conforme de la DGFiP (art. 795 A du CGI et BOI-ENR-DMTG-10-20-30-60). Cette convention liste les biens meubles et immeubles protégés et engage les ayants droit à :
- Maintenir des éléments de décor dans leur cadre d'origine
- Assurer l'entretien régulier du bâtiment
- Maintenir l'ouverture au public et l'accès des visiteurs.
Le non-respect de ces engagements entraîne l'annulation des avantages fiscaux et le rappel des droits avec intérêts de retard.
💡Le saviez-vous ? Une Société Civile Immobilière (SCI) détenant un monument historique peut également transmettre ses parts en totale exonération de droits de succession, au prorata de la valeur du monument (BOI-ENR-DMTG-10-20-30-70). Pour cela, la SCI doit être fiscalement transparente (IR / revenus fonciers), présenter un caractère strictement familial, et les héritiers doivent s'engager à conserver leurs parts pendant au moins 5 ans.
Capital-Patrimoine vous accompagne dans votre projet
Optimisez votre fiscalité dès cette année : contactez nos conseillers pour réaliser votre simulation personnalisée et accédez à notre catalogue exclusif de programmes de restauration de Monuments Historiques.
Investir & défiscaliser
Grâce aux dispositifs fiscaux en vigueur



Attention, la législation change constamment, les informations contenues sur le site www.capital-patrimoine.fr sont données à titre purement informatif et ne peuvent donc être considérées comme des documents faisant juridiquement foi.
Découvrez notre guide
Recevez toutes les informations sur la loi
à travers un guide simple et explicite.