
Loi Monuments Historiques
LE LEVIER ULTIME DE DÉFISCALISATION IMMOBILIÈRE
Le dispositif fiscal de la loi Monuments Historiques constitue l'un des outils de structuration patrimoniale les plus puissants pour les contribuables fortement imposés. Contrairement aux niches fiscales traditionnelles soumises au plafonnement global, cet investissement locatif d'exception vous permet d'optimiser votre fiscalité sans aucune limite en déduisant l'intégralité des dépenses de restauration de votre revenu net global. En investissant dans l'immobilier de prestige, vous transformez un impôt subi en un actif tangible de grande valeur, tout en participant activement à la conservation du patrimoine architectural national.
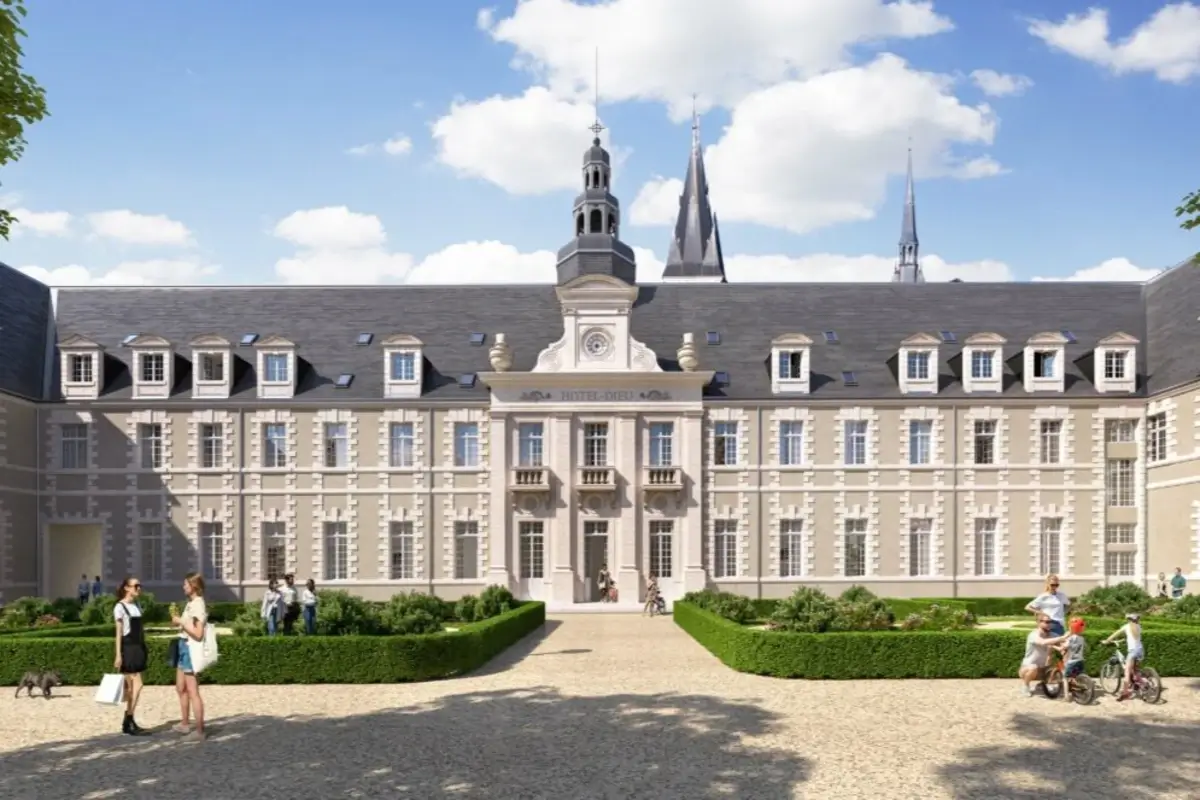
Comment fonctionne le dispositif Monuments Historiques ?
LE PRINCIPE FONDAMENTAL DE LA DÉDUCTION DU REVENU GLOBAL
Il s'agit pour le contribuable d'acquérir un immeuble historique, classé ou inscrit au titre des Monuments Historiques. Le mécanisme n'est pas une réduction d'impôt forfaitaire, mais une imputation des charges permettant l'effacement significatif ou total de l'assiette taxable.
Les travaux de restauration ainsi que 100 % des intérêts d'emprunt (liés à l'acquisition et aux travaux) sont déductibles de vos revenus fonciers. Le déficit foncier généré peut être déductible du revenu global, sans aucun plafonnement des niches fiscales.
Cet investissement permet ainsi de bénéficier d'un avantage fiscal majeur tout en se constituant un patrimoine immobilier de prestige, de générer des revenus complémentaires et de participer à la sauvegarde du patrimoine architectural national.
Qui peut investir en Monuments Historiques ?
- Les hauts revenus : les contribuables subissant une forte pression fiscale. L'impact est maximal pour les Tranches Marginales d'Imposition (TMI) les plus élevées (41 % et 45 %).
- Les amateurs de biens de caractère : les investisseurs souhaitant concilier passion de la pierre ancienne et optimisation fiscale.
- Les familles souhaitant anticiper la transmission de leurs actifs : une exonération totale des droits de succession sous réserve de la signature d'une convention à durée indéterminée avec le ministère de la Culture, après avis conforme de l'administration fiscale.
Le dispositif s'applique aux bâtiments classés ou inscrits au titre des Monuments Historiques, ainsi qu'aux immeubles faisant partie du patrimoine national ouverts au public. Les biens labellisés par la Fondation du patrimoine bénéficient également d'un régime d'assimilation sous conditions spécifiques de visibilité et d'octroi de subvention. Dans le cadre d'un projet de structuration patrimoniale, le bien peut être mis en location nue ou, sous réserve de modalités de déduction d'assiette spécifiques, être conservé pour la jouissance du propriétaire.
Quels sont les avantages fiscaux et patrimoniaux ?
- Déplafonnement total : 100 % des travaux de restauration et des intérêts d'emprunt sont déductibles des revenus fonciers puis du revenu global.
- Exclusion des niches fiscales : le régime fiscal est totalement exclu du plafonnement global des niches fiscales de 10 000 €.
- Mécanisme de report : si l'enveloppe de travaux appelée dépasse le montant de votre revenu net global de l'année en cours, l'excédent de déficit constaté est reportable sur vos revenus globaux des 6 années suivantes.
- Flexibilité locative : la location s'effectue sans aucune limitation de ressources des locataires ni aucun plafond de loyer.
- Performance immédiate : l'impact fiscal est constaté dès l'année du paiement effectif des dépenses de travaux.
- Avantage successoral : les droits de mutation à titre gratuit (droits de donation et de succession) peuvent être totalement exonérés, sans limite de montant. Cet avantage est conditionné par la signature d'une convention à durée indéterminée avec le ministère de la Culture, après avis conforme de l'administration fiscale, prévoyant notamment des obligations d'entretien et d'ouverture du monument au public.
Occupation, visites, location : Quel est l'impact sur vos avantages fiscaux ?
Les conditions d'éligibilité et obligations fiscales
- Nature du bien : acquérir un bien ancien classé au titre des Monuments Historiques ou inscrit au titre des Monuments Historiques (anciennement ISMH).
- Détention continue : l'investisseur s'engage à conserver la propriété du bien pendant une durée minimale de 15 ans à compter de son acquisition.
- Régularité des travaux : les interventions de restauration doivent obligatoirement faire l'objet d'une autorisation d'urbanisme (permis de construire ou déclaration préalable). Selon le statut du bien, les travaux sont impérativement soumis à l'autorisation préalable du ministère de la Culture (pour les immeubles classés) ou à l'avis conforme de l'Architecte des Bâtiments de France (pour les immeubles inscrits), qui en assure le contrôle scientifique et technique.
- Détention directe : le bien doit être détenu en pleine propriété par une personne physique ou par l'intermédiaire d'une société civile non soumise à l'impôt sur les sociétés (SCI transparente). Si la SCI est familiale, le dispositif s'applique de plein droit ; si elle est ouverte à des tiers, elle doit obtenir un agrément ministériel préalable. De plus, l'immeuble ne doit pas faire l'objet d'une mise en copropriété, sauf si celle-ci bénéficie d'un agrément spécifique ou si le bâtiment est affecté à l'habitation pour au moins 75 % de sa surface.
- Imputation et obligation locative : l'imputation des déficits fonciers sur le revenu global impose de mettre le logement en location nue à usage de résidence principale du locataire pendant une durée minimale et continue de 3 ans suivant l'année de l'imputation des charges. Passé ce délai légal, le propriétaire retrouve la pleine flexibilité d'usage de son bien. Il n'existe aucun plafond de loyer ni de ressources pour le locataire.
Tableau récapitulatif
| POINTS CLÉS | |
|---|---|
| Les Avantages Fiscaux | Charges déductibles à 100 % des revenus fonciers - Déficit imputable sans limite sur le revenu global - Impact fiscal immédiat |
| L'Engagement de durée | Minimum 15 ans de détention continue du bien - Location nue obligatoire de 3 ans minimum en cas d'imputation |
| Les Biens concernés | Immeubles classés ou inscrits au titre des Monuments Historiques |
| Les Avantages clés | Patrimoine d'exception - Puissante déduction fiscale - Absence de plafonnement des niches fiscales - Loyers non plafonnés |
| Les Inconvénients | Rareté des opportunités et des biens éligibles sur le marché |
| Notre avis | Il est impératif de valider l'expérience de l'opérateur technique et la structure financière des budgets de travaux |
Simulation et Étude de cas
Pour illustrer l'efficience de ce levier d'optimisation, voici une étude de cas basée sur la quote-part de travaux d'un programme immobilier.
| PROFIL D'UN INVESTISSEUR TYPE | |
|---|---|
| Situation familiale | Célibataire (1 part fiscale) |
| Revenu Net Imposable global | 150 000 € |
| Tranche Marginale d'Imposition | 41 % |
| Impôt brut initial (hors dispositif) | 45 300 € |
| Quote-part de travaux appelée en Année N | 60 000 € |
L'enveloppe de travaux vient directement diminuer l'assiette imposable de l'année en cours :
Nouveau Revenu Imposable : 150 000 € - 60 000 € = 90 000 €
Économie d'impôt générée sur l'année N : 60 000 € x 41 % = 24 600 €
| INDICATEURS CLÉS | Situation Initiale | Impact des Travaux | Nouvelle Situation | Gain Réel/Économie |
|---|---|---|---|---|
| Revenu Net Imposable | 150 000 € | - 60 000 € | 90 000 € | 60 000 € effacés |
| Tranche d'Imposition (TMI) | 41 % | - | 41 % | Tranche supérieure évitée |
| Effort de Travaux (année N) | 0 € | + 60 000 € | - | Facturé par l'opérateur |
| Coût Net Réel des Travaux | - | - | - | 35 400 € |
| Impôt sur le Revenu dû | 45 300 € | - | 20 700 € | - 24 600 € d'impôt économisés |
| Subvention Fiscale Globale | 0 % | - | - | 41 % de prise en charge |
Exemple donné à titre indicatif selon la législation fiscale en vigueur.
Capital-Patrimoine vous accompagne dans votre projet
Le dispositif fiscal des Monuments Historiques constitue la clé de voûte de l'optimisation pour les contribuables fortement imposés. Néanmoins, la haute technicité de ce levier exige une rigueur d'exécution absolue. Afin de sécuriser pleinement votre investissement, notre cabinet sélectionne exclusivement des programmes de restauration bénéficiant des meilleures garanties juridiques et architecturales.
Chaque situation fiscale présentant ses propres spécificités, l'efficience de cette stratégie repose sur une intégration sur mesure au sein de votre patrimoine global.
Optimisez votre ingénierie fiscale : nous vous invitons à solliciter l'expertise de nos conseillers afin de diligenter votre bilan patrimonial global ainsi que votre simulation personnalisée.
Investir & défiscaliser
Grâce aux dispositifs fiscaux en vigueur



Attention, la législation change constamment, les informations contenues sur le site www.capital-patrimoine.fr sont données à titre purement informatif et ne peuvent donc être considérées comme des documents faisant juridiquement foi.
Découvrez notre guide
Recevez toutes les informations sur la loi
à travers un guide simple et explicite.